Teil der Reihe: Firmenwagen und Steuern: Leitfaden für Unternehmen
Privatnutzung verbieten — und den Nachweis führen
 Lukas Huber · 1. Oktober 2026 · 8 Min. Lesezeit
Steht einem Arbeitnehmer ein Firmenwagen zur Verfügung, spricht der erste Anschein für eine Privatnutzung. Ein rein schriftliches Nutzungsverbot erschüttert diesen Anscheinsbeweis nicht — nötig sind organisatorische Absicherung, regelmäßige Kontrollen und deren Dokumentation. Scheitert der Nachweis, wird ein geldwerter Vorteil nachversteuert, und der Arbeitgeber haftet für die Lohnsteuer. In Österreich setzen der halbe oder der entfallende Sachbezug einen lückenlosen Nachweis voraus.
Wer die Privatnutzung eines Firmenwagens verbieten will, muss deutlich mehr tun, als sie zu verbieten. Der Satz „Eine private Nutzung ist untersagt" steht in vielen Überlassungsverträgen — und hält einer Prüfung trotzdem selten stand. Der Grund liegt in einer Beweisregel, die zulasten des Unternehmens wirkt: Steht einem Arbeitnehmer ein Fahrzeug zur Verfügung, das sich für private Fahrten eignet, geht das Finanzamt zunächst davon aus, dass es auch privat gefahren wird. Wer das Gegenteil behauptet, trägt die Last, den ersten Anschein zu entkräften.
Dieser Beitrag erklärt, wie dieser Anscheinsbeweis funktioniert, warum ein schriftliches Verbot allein ihn nicht erschüttert und aus welchen vier Bausteinen ein belastbares Nutzungsverbot besteht. Dazu kommen die Sonderfälle Werkstatt- und Poolfahrzeuge, die Folgen eines gescheiterten Nachweises und ein eigener Abschnitt zur österreichischen Regelung, in der derselbe Gedanke über den Sachbezug abgebildet wird.
Der Anscheinsbeweis: warum zunächst Privatnutzung unterstellt wird
Der Anscheinsbeweis ist kein Verdacht, sondern eine Schlussfolgerung aus allgemeiner Lebenserfahrung: Ein Fahrzeug, das zur Verfügung steht und sich für private Zwecke eignet, wird nach aller Erfahrung auch privat genutzt. Diese Vermutung ersetzt den konkreten Nachweis. Das Finanzamt muss also nicht belegen, dass jemand am Wochenende zum Baumarkt gefahren ist — es genügt die Feststellung, dass er es gekonnt hätte.
Die Folge ist ein steuerpflichtiger geldwerter Vorteil, der ohne ordnungsgemäßes Fahrtenbuch pauschal bewertet wird: monatlich ein Prozent des Bruttolistenpreises, bei Elektrofahrzeugen unter bestimmten Voraussetzungen begünstigt, zuzüglich 0,03 Prozent je Entfernungskilometer für Fahrten zwischen Wohnung und erster Tätigkeitsstätte. Die Systematik dahinter beschreibt der Leitfaden zu Firmenwagen und Steuern.
Was den Anscheinsbeweis nicht erschüttert
Die Rechtsprechung des Bundesfinanzhofs ist an dieser Stelle deutlich. Nicht ausreichend sind insbesondere:
- Das schriftliche Verbot für sich allein: Ein ausdrückliches Privatnutzungsverbot ohne jede Überwachung entkräftet die Vermutung nicht — es bleibt eine Absichtserklärung.
- Das Vorhandensein eines Privatfahrzeugs: Dass der Nutzer daneben ein eigenes Auto besitzt, genügt für sich genommen nicht, insbesondere wenn dieses in Ausstattung und Nutzwert nicht vergleichbar ist.
- Die bloße Behauptung rein betrieblicher Nutzung: Eine Erklärung des Fahrers ohne unterlegte Aufzeichnungen trägt nicht.
- Ein unvollständiges Fahrtenbuch: Wird es wegen Formmängeln verworfen, entfällt zugleich der Entlastungsbeweis.
Umgekehrt gilt: Fehlende Kontrollmechanismen und ein uneingeschränkter Zugriff auf das Fahrzeug verstärken die Vermutung sogar, weil sie zeigen, dass das Verbot praktisch folgenlos bleibt.
Arbeitnehmer und Gesellschafter-Geschäftsführer werden unterschiedlich behandelt
Bei Arbeitnehmern setzt der Anscheinsbeweis voraus, dass der Arbeitgeber das Fahrzeug überhaupt zur privaten Nutzung überlassen hat. Zwischen Arbeitgeber und Arbeitnehmer besteht ein natürlicher Interessengegensatz, der ein ernst gemeintes Verbot plausibel macht. Bei einem Gesellschafter-Geschäftsführer fehlt dieser Gegensatz — er beaufsichtigt sich im Zweifel selbst. Die Rechtsprechung stellt hier deshalb strengere Anforderungen: Ein Verbot, das sich der Geschäftsführer selbst erteilt, ist ohne nachprüfbare Kontrolle praktisch wertlos. Für Familienunternehmen ist das der häufigste Streitpunkt.
Vier Bausteine eines belastbaren Nutzungsverbots
Ein wirksames Verbot ist keine Klausel, sondern ein System aus Regelung, Organisation, Kontrolle und Dokumentation. Fehlt einer der vier Bausteine, wird das Ganze angreifbar.
1. Das schriftliche Verbot im Überlassungsvertrag
Der Ausgangspunkt bleibt die schriftliche Vereinbarung. Sie sollte das Verbot eindeutig aussprechen, den zulässigen Nutzungsumfang beschreiben — reine Dienstfahrten, gegebenenfalls Fahrten zwischen Wohnung und Betrieb —, Nutzung durch Dritte und Familienangehörige ausschließen und arbeitsrechtliche Konsequenzen bei Verstößen benennen. Welche Punkte darüber hinaus in eine solche Vereinbarung gehören, behandelt der Beitrag zu den Inhalten eines Dienstwagen-Überlassungsvertrags.
2. Organisatorische Absicherung
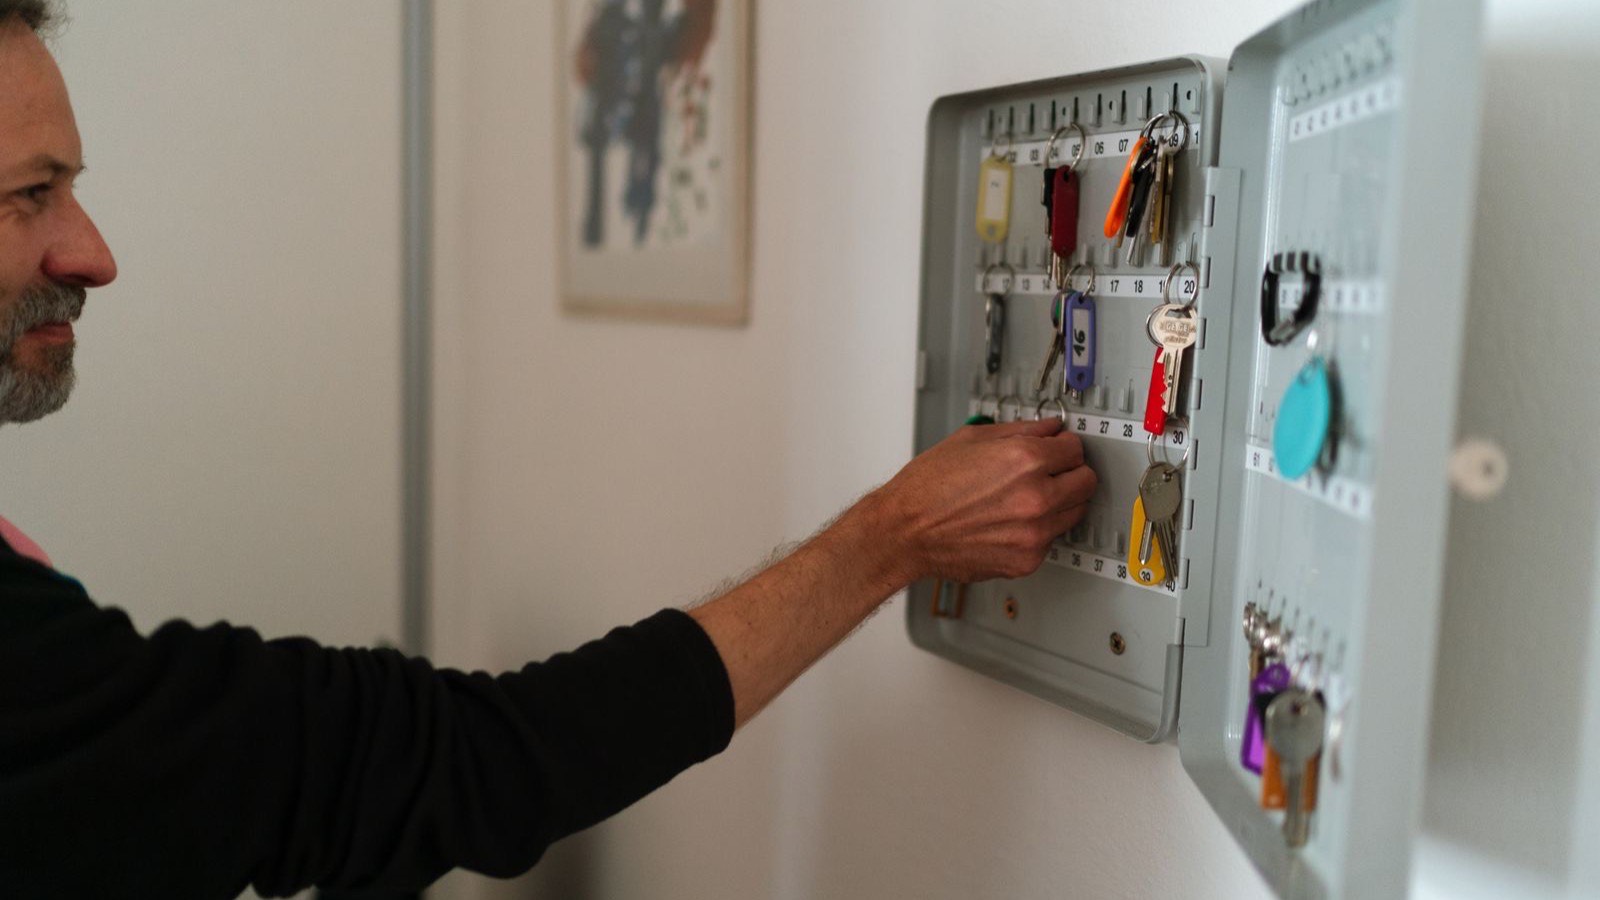
Hier entscheidet sich, ob das Verbot mehr ist als Papier. Bewährt haben sich Maßnahmen, die die private Verfügbarkeit tatsächlich einschränken: Fahrzeugschlüssel und Papiere werden nach Dienstschluss zurückgegeben und zentral verwahrt; die Fahrzeuge stehen nach Feierabend und am Wochenende auf dem Betriebsgelände; die Ausgabe erfolgt gegen Quittung oder Buchung. Wenn ein Fahrzeug abends beim Mitarbeiter zu Hause steht, ist ein Nutzungsverbot faktisch kaum durchsetzbar — und wird entsprechend selten anerkannt.
3. Kontrollen und deren Dokumentation
Kontrolle ohne Dokumentation ist im Prüfungsverfahren wertlos, weil sie sich nicht belegen lässt. Sinnvoll sind stichprobenartige Prüfungen in festen Intervallen, deren Ergebnis schriftlich festgehalten wird: Datum, geprüftes Fahrzeug, geprüfter Zeitraum, Feststellung, Name des Prüfenden. Wichtig ist die Regelmäßigkeit — eine einmalige Kontrolle im Prüfungszeitraum wirkt konstruiert. Ebenso wichtig: Ergeben sich Verstöße, müssen sie sichtbar Folgen haben. Ein dokumentierter Verstoß ohne Reaktion belegt, dass das Verbot nicht ernst gemeint war.
4. Kilometer- und Tankdaten als Plausibilitätsprüfung
Die aussagekräftigste Kontrolle kostet fast nichts, weil die Daten ohnehin anfallen. Erfassen Sie Kilometerstände zu festen Zeitpunkten — bei jeder Betankung, bei jeder Werkstattfahrt, zum Monatsende — und stellen Sie sie den dienstlichen Fahrten gegenüber. Auffällig sind vor allem:
- Kilometerzuwächse an Wochenenden und Feiertagen, an denen keine Dienstfahrten dokumentiert sind.
- Betankungen weit außerhalb des üblichen Einsatzgebiets oder außerhalb der Arbeitszeiten.
- Fahrleistungen während Urlaubs- oder Krankheitszeiten des zugeordneten Fahrers.
- Systematische Differenzen zwischen der Summe dokumentierter Dienstfahrten und der tatsächlichen Jahresfahrleistung.
Diese Auswertung ist zugleich das, was ein Prüfer selbst tun wird. Wer sie fortlaufend führt, kennt seine Ausreißer vorher und kann sie erklären, statt sie erklären zu müssen.
Sonderfall Werkstatt- und Handwerkerfahrzeuge
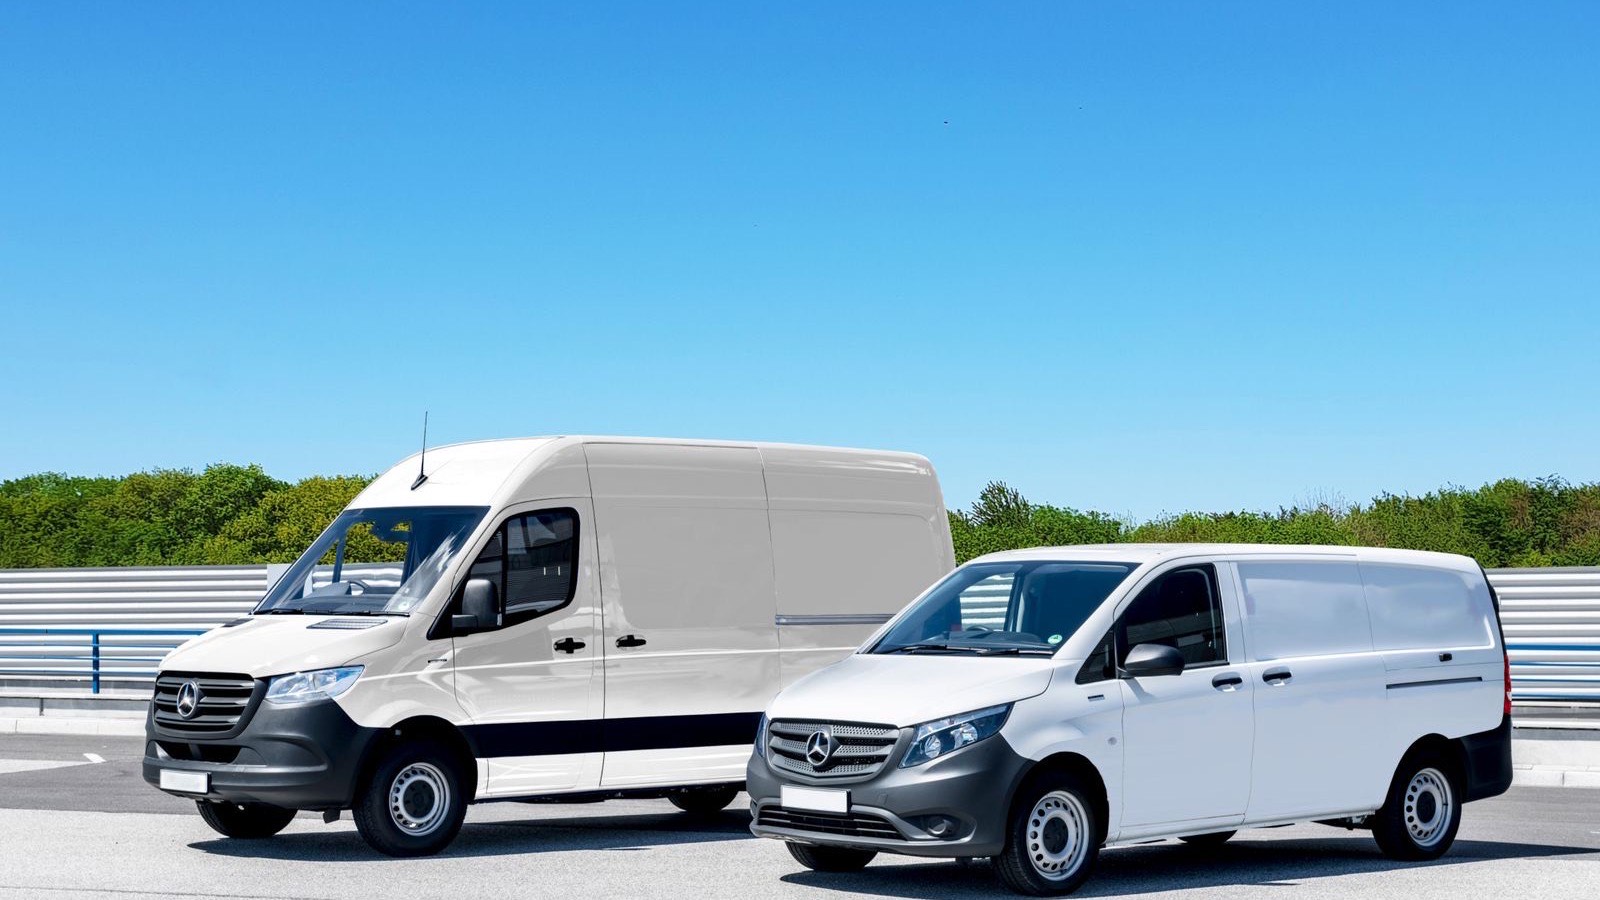
Bei bestimmten Fahrzeugen greift der Anscheinsbeweis von vornherein nicht, weil sie sich für private Zwecke schlicht nicht eignen. Nach der Rechtsprechung ist das bei typischen Werkstattwagen der Fall — Kastenwagen mit nur zwei Sitzplätzen, verblendeten hinteren Seitenfenstern, fester Trennwand zwischen Lade- und Fahrgastraum sowie fest eingebauter Werkstatteinrichtung. Bei solchen Fahrzeugen liegt die Feststellungslast beim Finanzamt: Es muss konkrete Anhaltspunkte für eine Privatnutzung vorbringen und kann sich nicht auf den ersten Anschein berufen.
Die Abgrenzung ist allerdings enger, als viele Handwerksbetriebe annehmen. Ein Transporter mit Doppelkabine, fünf Sitzplätzen und verglastem Aufbau ist privat durchaus nutzbar — dann greift der Anscheinsbeweis wieder. Entscheidend sind Sitzplatzzahl, äußeres Erscheinungsbild und Ausstattung, nicht die Bezeichnung im Fahrzeugschein oder die Steuerklasse. Dokumentieren Sie deshalb bei Werkstattfahrzeugen Bauart und Ausstattung mit Fotos zum Zeitpunkt der Anschaffung; nachträglich lässt sich der Zustand vergangener Jahre kaum belegen.
Poolfahrzeuge: das Verbot organisatorisch abbilden
Poolfahrzeuge sind der Fall, in dem ein Nutzungsverbot am leichtesten funktioniert — vorausgesetzt, die Organisation stimmt. Wird ein Fahrzeug wechselnden Mitarbeitern ausschließlich für Dienstfahrten überlassen und nach Rückkehr auf dem Betriebsgelände abgestellt, fehlt es an der dauerhaften Verfügbarkeit, aus der sich der Anscheinsbeweis speist.
Das setzt jedoch voraus, dass sich die Nutzung nachvollziehen lässt. Notwendig sind eine Buchung mit Zeitraum und Zweck, eine dokumentierte Übergabe mit Kilometerstand bei Ausgabe und Rückgabe sowie eine geregelte Schlüsselrückgabe. Fehlt diese Kette, bleibt ein Pool eine Behauptung — und das Finanzamt kann einzelnen Mitarbeitern einen Vorteil zurechnen. Werden Poolfahrzeuge ausdrücklich auch privat freigegeben, wird der pauschale Monatswert auf die Zahl der nutzungsberechtigten Mitarbeiter verteilt. Wie sich Buchung, Übergabe und Nachweis praktisch organisieren lassen, beschreibt der Beitrag zum Thema Poolfahrzeuge organisieren; in DocuFleet werden Buchungen, Übergabeprotokolle und Kilometerstände je Fahrzeug zusammengeführt, sodass sich die Poolverwaltung auch rückwirkend auswerten lässt.
Was passiert, wenn der Nachweis scheitert
Die Folgen treffen das Unternehmen, nicht nur den Fahrer. Erkennt eine Lohnsteuer-Außenprüfung das Nutzungsverbot nicht an, wird für jeden betroffenen Monat des Prüfungszeitraums ein geldwerter Vorteil angesetzt und der Lohnsteuer unterworfen. Da der Arbeitgeber die Lohnsteuer einzubehalten und abzuführen hat, haftet er dafür und erhält in der Regel einen Haftungsbescheid — die Nachforderung wird also unmittelbar bei ihm erhoben.
Hinzu kommen Sozialversicherungsbeiträge auf den nachversteuerten Vorteil, die anders als die Lohnsteuer nur sehr eingeschränkt beim Arbeitnehmer nachgeholt werden können, sowie Nachzahlungszinsen. Umsatzsteuerlich kann eine Korrektur wegen unentgeltlicher Wertabgabe hinzutreten. Weil sich der Fehler meist über alle Fahrzeuge und alle geprüften Jahre zieht, entstehen aus einer formal unzureichenden Klausel schnell erhebliche Beträge. Ob im konkreten Fall ein Vorteil anzusetzen ist, sollten Sie deshalb vorab mit Ihrer Steuerberatung klären — die Beurteilung hängt an Details Ihrer Vertrags- und Organisationsgestaltung.
Österreich: halber oder gar kein Sachbezug nur bei lückenlosem Nachweis
In Österreich wird derselbe Gedanke über den Sachbezug abgebildet. Kann ein Firmenfahrzeug privat genutzt werden, ist grundsätzlich ein monatlicher Sachbezug anzusetzen: zwei Prozent der tatsächlichen Anschaffungskosten, gedeckelt mit 960 Euro monatlich, beziehungsweise 1,5 Prozent mit einer Deckelung von 720 Euro für Fahrzeuge, die den maßgeblichen CO2-Grenzwert einhalten. Für Fahrzeuge ohne CO2-Ausstoß, also reine Elektrofahrzeuge, ist kein Sachbezug anzusetzen.
Der halbe Sachbezug — ein Prozent mit einer Deckelung von 480 Euro beziehungsweise 0,75 Prozent mit 360 Euro — kommt in Betracht, wenn nachweislich nicht mehr als 500 Kilometer monatlich im Jahresdurchschnitt privat gefahren werden, also höchstens 6.000 Kilometer im Jahr. Entscheidend ist das Wort „nachweislich": In der Praxis gelingt der Nachweis über ein sorgfältig geführtes Fahrtenbuch. Anerkannt werden kann auch eine Gegenüberstellung, bei der von der Gesamtkilometerleistung die durch Reisekostenabrechnungen belegten dienstlichen Fahrten abgezogen werden — bleibt die Differenz unter der Grenze, ist das als Nachweis geeignet.
Soll gar kein Sachbezug angesetzt werden, muss die Privatnutzung vollständig ausgeschlossen sein. Auch hier genügt eine Vereinbarung allein nicht: Verlangt wird ein lückenloser Nachweis, der praktisch dieselben Bausteine erfordert wie in Deutschland — Verbot, organisatorische Absicherung, Kontrolle und Dokumentation. Fehlen sie, setzt die Prüfung den vollen Sachbezug an, mit Wirkung auf Lohnsteuer und Sozialversicherung.
Fazit
Ein Nutzungsverbot ist steuerlich nur so viel wert wie seine Durchsetzung. Der Anscheinsbeweis unterstellt Privatnutzung, sobald ein geeignetes Fahrzeug zur Verfügung steht, und er wird weder durch eine Vertragsklausel noch durch das Vorhandensein eines Privatwagens entkräftet — sondern nur durch eine Organisation, die private Fahrten tatsächlich verhindert, und durch Aufzeichnungen, die das belegen. Setzen Sie deshalb alle vier Bausteine gemeinsam um: schriftliches Verbot, Rückgabe von Schlüssel und Fahrzeug an einen betrieblichen Abstellort, regelmäßige dokumentierte Kontrollen und eine laufende Plausibilitätsprüfung über Kilometer- und Tankdaten. Wo das organisatorisch nicht durchhaltbar ist, ist der ehrlichere Weg, die Privatnutzung zuzulassen und korrekt zu versteuern.
Häufige Fragen
Reicht ein schriftliches Verbot der Privatnutzung aus?
Nein. Ein ausdrückliches Privatnutzungsverbot im Überlassungsvertrag ist notwendig, aber allein nicht ausreichend. Der Anscheinsbeweis wird erst erschüttert, wenn das Verbot organisatorisch abgesichert und nachweislich überwacht wird. Ohne Schlüsselrückgabe, betrieblichen Abstellort und dokumentierte Kontrollen bleibt es bei der Annahme einer Privatnutzung, und es wird ein geldwerter Vorteil angesetzt.
Was ist der Anscheinsbeweis bei der Privatnutzung?
Eine Beweisregel aus allgemeiner Lebenserfahrung: Steht ein für private Zwecke geeignetes Fahrzeug zur Verfügung, wird unterstellt, dass es auch privat genutzt wird. Das Finanzamt muss keine konkrete Privatfahrt nachweisen. Wer das Gegenteil geltend macht, muss den Anschein durch Organisation, Kontrolle und Dokumentation entkräften. Ein ordnungsgemäßes Fahrtenbuch erfüllt denselben Zweck.
Gilt der Anscheinsbeweis auch für Werkstattwagen?
Bei typischen Werkstattfahrzeugen nicht. Ein Kastenwagen mit nur zwei Sitzplätzen, verblendeten hinteren Seitenfenstern, fester Trennwand und eingebauter Werkstatteinrichtung eignet sich nicht für private Zwecke. Hier muss das Finanzamt konkrete Anhaltspunkte für eine Privatnutzung vorbringen. Bei Transportern mit Doppelkabine und fünf Sitzplätzen greift der Anscheinsbeweis dagegen wieder.
Was kostet ein gescheiterter Nachweis das Unternehmen?
Für jeden betroffenen Monat des Prüfungszeitraums wird ein geldwerter Vorteil angesetzt und der Lohnsteuer unterworfen. Da der Arbeitgeber die Lohnsteuer einzubehalten und abzuführen hat, haftet er dafür und erhält in der Regel einen Haftungsbescheid. Hinzu kommen Sozialversicherungsbeiträge und Nachzahlungszinsen. Weil der Fehler meist alle Fahrzeuge und Jahre betrifft, summieren sich die Beträge schnell.
Wann gilt in Österreich der halbe Sachbezug?
Wenn nachweislich nicht mehr als 500 Kilometer monatlich im Jahresdurchschnitt privat gefahren werden, also höchstens 6.000 Kilometer im Jahr. Der Sachbezug halbiert sich dann auf ein Prozent der Anschaffungskosten mit einer Deckelung von 480 Euro beziehungsweise auf 0,75 Prozent mit 360 Euro. Der Nachweis gelingt in der Praxis über ein sorgfältig geführtes Fahrtenbuch.
Ihre Frage ist nicht dabei? Im Support finden Sie weitere Antworten und erreichen uns direkt.