Teil der Reihe: Fuhrparkleiter: Aufgaben, Haftung und Delegation
Fuhrpark-Versicherung: Kasko, Selbstbehalt, Schadenquote
 Lukas Huber · Veröffentlicht am · Aktualisiert am · 9 Min. Lesezeit
Eine Fuhrpark-Versicherung besteht aus der gesetzlich vorgeschriebenen Kfz-Haftpflicht sowie Teil- und Vollkasko, ergänzt um Bausteine wie Schutzbrief, GAP-Deckung und Fahrerschutz. Ab einer bestimmten Fahrzeugzahl ersetzt ein Flottenvertrag die Einzelpolicen: Statt einer Schadenfreiheitsklasse wird der Beitrag dann nach der Schadenquote des gesamten Fuhrparks angepasst. Der Selbstbehalt senkt die Prämie und verlagert Kleinschäden ins Unternehmen. Gute Konditionen setzen eine lückenlose Schadenhistorie voraus.
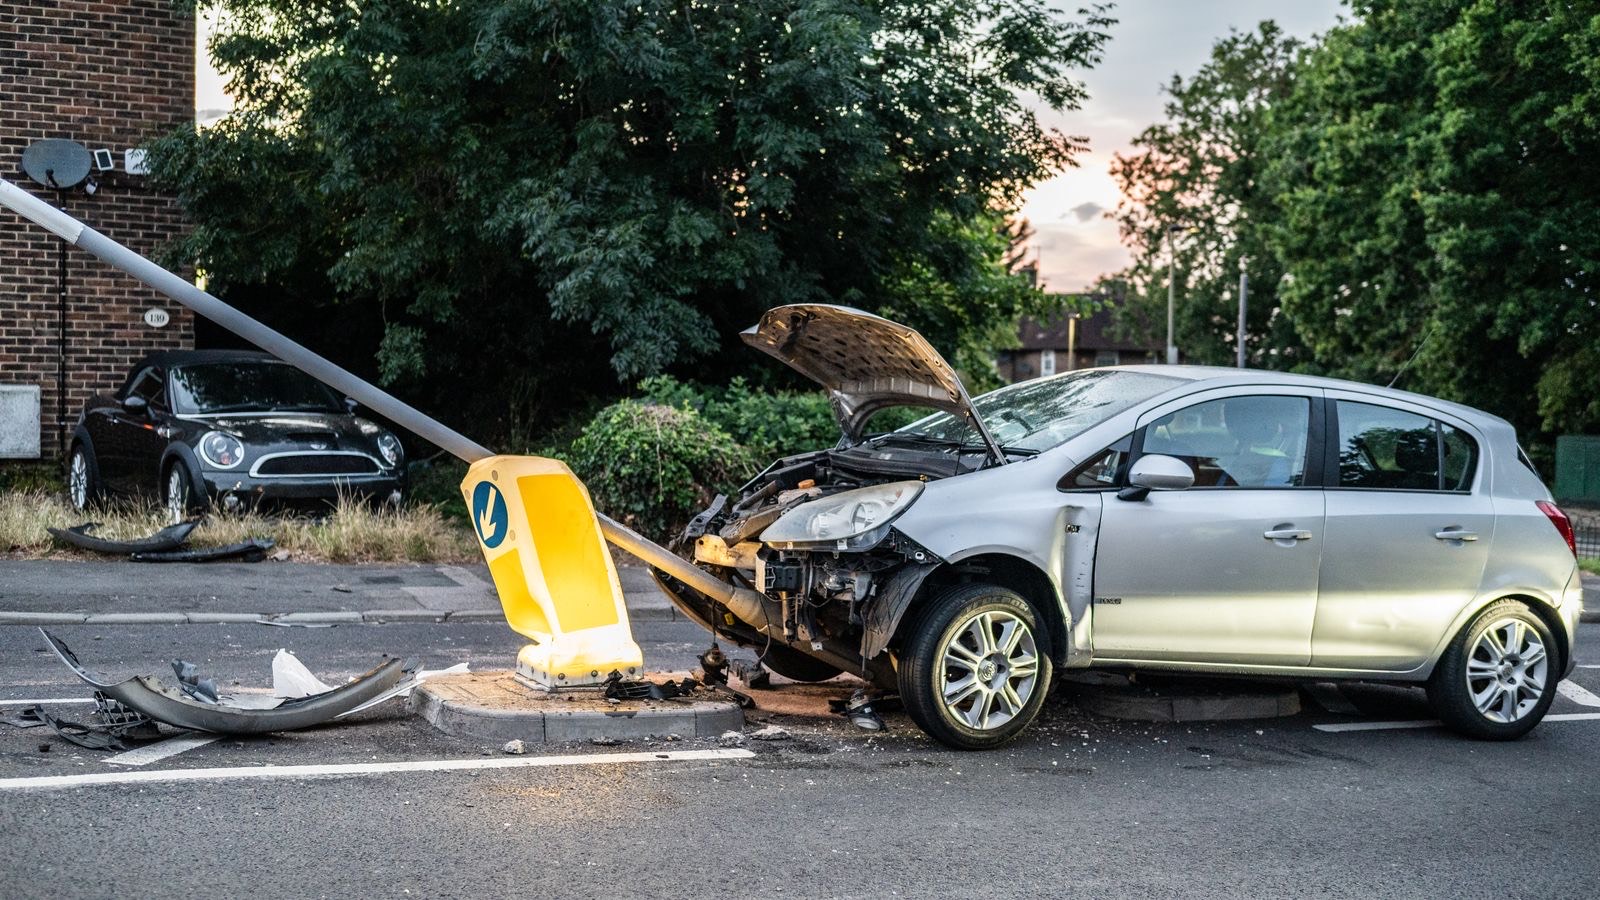
Die Fuhrpark-Versicherung gehört zu den Kostenblöcken, über die im Betrieb am seltensten aktiv entschieden wird: Der Vertrag läuft seit Jahren, die Prämie wird abgebucht, und erst wenn der Versicherer nach einem schadenreichen Jahr den Beitrag spürbar anhebt, rückt das Thema auf die Tagesordnung. Dann ist der Spielraum klein — denn was der Versicherer verlangt, ergibt sich aus einer Schadenhistorie, die längst geschrieben ist. Wer die Absicherung seiner Flotte steuern will, muss früher ansetzen: bei der Struktur des Vertrags, bei der Höhe des Selbstbehalts und vor allem bei der Frage, wie viele Schäden überhaupt entstehen und wie sie abgewickelt werden.
Dieser Beitrag ordnet die Bausteine ein — von der Kfz-Haftpflicht über Teil- und Vollkasko bis zu Zusatzdeckungen, die im gewerblichen Einsatz relevant werden. Er erklärt, was sich mit dem Wechsel von Einzelpolicen auf einen Flottenvertrag ändert, wie der Selbstbehalt als Steuerungsinstrument wirkt, wann sich die Meldung eines Schadens lohnt und wann die Eigenregulierung, welche Unterlagen ein Versicherer bei der Ausschreibung sehen will und welche Obliegenheiten man nicht verletzen darf. Ein eigener Abschnitt behandelt die Besonderheiten in Österreich.
Die Bausteine: Was eine Flottenabsicherung abdeckt
Kfz-Haftpflicht — die Pflicht, an der wenig zu gestalten ist
Ohne Kfz-Haftpflichtversicherung darf in Deutschland und in Österreich kein Fahrzeug zugelassen werden; in Deutschland regelt das Pflichtversicherungsgesetz die Grundlagen. Sie deckt Schäden, die mit dem Fahrzeug bei Dritten entstehen — Personen-, Sach- und Vermögensschäden. Gestaltungsspielraum gibt es vor allem bei der Deckungssumme: Die gesetzlichen Mindestsummen sind für gewerbliche Halter häufig zu knapp bemessen, weshalb Flottenverträge regelmäßig deutlich höhere pauschale Deckungssummen vorsehen. Ein Selbstbehalt ist in der Haftpflicht unüblich, weil der Geschädigte einen direkten Anspruch gegen den Versicherer hat.
Teilkasko und Vollkasko — wo die Grenze verläuft
Die Teilkasko ersetzt Schäden am eigenen Fahrzeug, die von außen und ohne Zutun des Fahrers entstehen: Diebstahl, Brand, Sturm, Hagel, Blitzschlag, Überschwemmung, Glasbruch und der Zusammenstoß mit Wild. Je nach Tarif kommen Marderbiss samt Folgeschäden oder ein erweiterter Tierschadenschutz hinzu — Punkte, die man im Bedingungswerk nachlesen sollte, statt sie vorauszusetzen.
Die Vollkasko schließt die Teilkasko ein und deckt zusätzlich selbst verschuldete Schäden am eigenen Fahrzeug sowie Vandalismus. Für geleaste und finanzierte Fahrzeuge ist sie in aller Regel vertraglich vorgeschrieben. Bei älteren Fahrzeugen im Eigentum stellt sich dagegen die Frage, ob der verbliebene Zeitwert die Prämie noch rechtfertigt — eine Entscheidung, die man fahrzeugweise und nicht pauschal für die ganze Flotte treffen sollte.
Zusatzbausteine, die im gewerblichen Einsatz zählen
- Schutzbrief: Pannenhilfe, Abschleppen, Ersatzfahrzeug. Im Fuhrpark oft der Baustein mit dem größten praktischen Nutzen, weil er Stillstandszeiten verkürzt.
- GAP-Deckung: Bei Totalschaden oder Diebstahl eines Leasingfahrzeugs zahlt die Vollkasko den Wiederbeschaffungswert — der liegt häufig unter der offenen Forderung des Leasinggebers. Die GAP-Deckung, auch Differenzkasko genannt, schließt genau diese Lücke. Manche Leasingverträge enthalten sie bereits; prüfen Sie das, bevor Sie sie doppelt einkaufen.
- Insassenunfallversicherung: Leistet an mitfahrende Personen unabhängig von der Schuldfrage. Für Fahrzeuge, in denen regelmäßig mehrere Mitarbeitende gemeinsam unterwegs sind, eine Überlegung wert.
- Fahrerschutz: Stellt den berechtigten Fahrer bei selbst verschuldeten Unfällen so, als wäre er von einem Dritten geschädigt worden — und schließt damit die Lücke, die die eigene Haftpflicht beim Fahrer selbst lässt.
- Werkstattbindung und Rabattschutz: beitragssenkende beziehungsweise beitragsschützende Bausteine, die die Freiheit bei der Schadenabwicklung einschränken. Prüfen Sie vorab, ob die gebundene Werkstattkette Ihre Standorte tatsächlich abdeckt.
Flottenvertrag statt Einzelpolicen: was sich dadurch ändert
Ab einer bestimmten Fahrzeugzahl — die Schwelle setzt jeder Versicherer selbst an — wird statt einzelner Policen ein Flottenvertrag angeboten. Das ist kein reiner Mengenrabatt, sondern ein anderes Tarifierungsmodell mit Folgen für die Steuerung:
- Einheitliche Bedingungen: Alle Fahrzeuge laufen unter demselben Bedingungswerk, mit denselben Deckungssummen und demselben Selbstbehalt. Das beendet den Zustand, in dem jedes Fahrzeug seine eigene Historie und seine eigene Kündigungsfrist mitbringt.
- Gemeinsame Schadenbetrachtung: Bewertet wird nicht mehr das einzelne Fahrzeug, sondern der Fuhrpark als Ganzes.
- Meist keine klassische Schadenfreiheitsklasse mehr: An ihre Stelle tritt in der Regel eine Beitragsanpassung nach Schadenquote — dem Verhältnis von Schadenaufwand zu gezahlter Prämie über einen vereinbarten Betrachtungszeitraum, üblicherweise mehrere zurückliegende Jahre. Liegt die Quote über dem vertraglich vereinbarten Korridor, steigt der Beitragssatz nach einer festgelegten Staffel; liegt sie darunter, sinkt er.
- Ein Vertrag, ein Ansprechpartner: Zu- und Abgänge werden gemeldet und laufen unter derselben Police weiter, statt jedes Mal neu verhandelt zu werden.
Die Schadenquote ist damit die eigentliche Stellschraube. Sie hängt nicht vom Verhandlungsgeschick beim Abschluss ab, sondern vom Alltag: von der Zahl der Schäden, von ihrer Höhe und davon, wie konsequent Ansprüche gegen Dritte durchgesetzt werden. Ein geordnetes Schadenmanagement wirkt deshalb unmittelbar auf die Prämie der Folgejahre — wie ein sauberer Ablauf von der Meldung bis zur Regulierung aussieht, beschreibt der Beitrag zum Schadenmanagement nach einem Unfall mit dem Firmenwagen.
Der Selbstbehalt: Prämie senken, Kleinschäden übernehmen
Der Selbstbehalt — in Deutschland auch Selbstbeteiligung genannt — ist der Betrag, den das Unternehmen je Kaskoschaden selbst trägt. Er wirkt in zwei Richtungen: Er senkt die Prämie, und er verlagert die Kleinschäden aus der Versicherung in das eigene Ergebnis. Beides ist so gewollt. Der Versicherer spart den Bearbeitungsaufwand für Bagatellen, das Unternehmen zahlt dafür weniger Beitrag und trägt das kleine Risiko selbst.
Wann sich ein höherer Selbstbehalt rechnet
Die Rechnung ist im Kern einfach und lässt sich mit den eigenen Zahlen aufstellen: Nehmen Sie die Kaskoschäden der letzten Jahre, markieren Sie diejenigen, die unterhalb des geplanten Selbstbehalts gelegen hätten, summieren Sie deren Aufwand je Jahr und vergleichen Sie das Ergebnis mit der Prämienersparnis über alle Fahrzeuge. Dafür brauchen Sie eine belastbare Schadenhistorie — und genau daran scheitert die Entscheidung in vielen Betrieben, weil die Schäden über Ordner, Mailpostfächer und Erinnerungen verteilt liegen.
Drei Faustregeln helfen bei der Einordnung:
- Homogene Flotten vertragen mehr Selbstbehalt: Werden alle Fahrzeuge ähnlich eingesetzt, ist der Schadenverlauf besser prognostizierbar und die Rechnung belastbarer.
- Der Selbstbehalt muss zur Liquidität passen: Er wirkt wie eine Selbstversicherung — das Unternehmen muss die Summe auch in einem schlechten Jahr tragen können, in dem mehrere Schäden zusammenfallen.
- Ein hoher Selbstbehalt verändert Verhalten nur, wenn er sichtbar wird: Solange die Kosten in einem Sammelkonto verschwinden, merkt niemand etwas davon; eine Zuordnung zu Fahrzeug und Kostenstelle macht den Effekt erst wirksam.
Melden oder selbst regulieren?
Bei jedem Schaden steht die Frage im Raum, ob er dem Versicherer gemeldet oder aus eigener Tasche beglichen wird. Die Antwort fällt für die beiden Sparten unterschiedlich aus.
Bei Haftpflichtschäden ist die Eigenregulierung kaum eine Option: Der Geschädigte hat einen direkten Anspruch gegen den Versicherer, und die Anzeigepflicht besteht unabhängig davon, wer den Schaden am Ende bezahlt. Ein Schaden, der zunächst verschwiegen und später doch geltend gemacht wird, kostet mehr, als er spart. Möglich ist dagegen — je nach Vertrag — der nachträgliche Rückkauf eines regulierten Kleinschadens.
Bei Kaskoschäden am eigenen Fahrzeug ist die Eigenregulierung dagegen ein legitimes Steuerungsinstrument. Sinnvoll ist sie vor allem, wenn der Schaden den Selbstbehalt nur knapp übersteigt und die Meldung die Schadenquote über Jahre belasten würde. Wichtig ist dabei: Die Entscheidung muss vor der Meldung fallen und dokumentiert sein — nicht nachträglich, wenn die Reparaturrechnung höher ausfällt als gedacht. Und sie setzt voraus, dass der Schaden trotzdem erfasst wird, denn sonst fehlt er später in der eigenen Auswertung.
Was Versicherer bei der Ausschreibung sehen wollen
Wer den Vertrag ausschreibt oder neu verhandelt, verhandelt nicht über Sympathie, sondern über Daten. Üblicherweise verlangt ein Versicherer:
- Fahrzeugliste mit Einsatzprofil: Fahrzeugart, Erstzulassung, Laufleistung, Nutzung, Standort und Fahrerkreis.
- Schadenhistorie je Fahrzeug über die zurückliegenden Jahre, mit Datum, Sparte, Schadenaufwand und noch offenen Reserven — nicht bloß eine Gesamtsumme.
- Präventionsmaßnahmen: Fristenmanagement für wiederkehrende Prüfungen, Führerscheinkontrolle, Fahrsicherheitstrainings, klare Regeln zur Privatnutzung.
- Nachweise der Fahrerunterweisung: Dass Fahrer regelmäßig und dokumentiert unterwiesen werden, ist ein handfestes Argument — die Fahrerunterweisung nach UVV ist ohnehin Pflicht und lässt sich zugleich als Präventionsnachweis einsetzen.
Eine lückenlose Schadenakte je Fahrzeug ist dabei kein Selbstzweck. In einer Fuhrparkmanagement-Software wie DocuFleet lassen sich Schäden mit Fotos, Beteiligten, Belegen und Bearbeitungsstand direkt am Fahrzeug erfassen und auswerten, sodass die Historie zur Ausschreibung nicht erst aus Mails rekonstruiert werden muss.
Obliegenheiten: die stillen Fallstricke
Versicherungsschutz kann man verlieren, ohne den Vertrag zu kündigen. Das Versicherungsvertragsgesetz — in Deutschland das VVG, in Österreich das VersVG — erlaubt dem Versicherer, die Leistung zu kürzen oder ganz zu verweigern, wenn vertragliche Obliegenheiten verletzt werden. Praktisch am wichtigsten sind:
- Anzeigefristen einhalten: Schäden sind unverzüglich zu melden; viele Bedingungswerke nennen zusätzlich eine konkrete Frist in Tagen.
- Wahrheitsgemäße und vollständige Angaben zum Hergang, auch wenn sie unangenehm sind.
- Polizeiliche Anzeige bei Diebstahl, Vandalismus und Wildschaden, wo die Bedingungen sie verlangen.
- Berechtigter Fahrerkreis und gültige Fahrerlaubnis: Wer die Fahrerlaubnis nicht kontrolliert, riskiert im Schadenfall gleich doppelt.
Wer diese Pflichten organisatorisch verankert, statt sie dem Zufall zu überlassen, hält sich den Versicherungsschutz offen; wer sie delegiert, sollte die Zuständigkeit schriftlich festhalten — dazu mehr im Beitrag über Aufgaben und Haftung des Fuhrparkleiters. Steht in einem größeren Fall die Deckung in Frage, ist es sinnvoll, sie anwaltlich prüfen zu lassen.
Die Lage in Österreich
Die Bausteine heißen in Österreich gleich, zwei Unterschiede sind für die Kalkulation aber wichtig. Erstens wird die motorbezogene Versicherungssteuer gemeinsam mit der Prämie der Kfz-Haftpflichtversicherung vom Versicherer eingehoben — anders als in Deutschland, wo die Kfz-Steuer getrennt erhoben wird. Auf der Rechnung stehen Prämie und Steuer damit nebeneinander; für einen Prämienvergleich muss man die Steuer herausrechnen, sonst vergleicht man zwei verschiedene Dinge. Seit 2025 sind zudem rein elektrisch betriebene Pkw von dieser Steuer erfasst, was ältere Kalkulationen für E-Flotten überholt.
Zweitens prägt in der Einzelversicherung das Bonus-Malus-System die Prämie: Jeder verschuldete Haftpflichtschaden führt zu einer Rückstufung um mehrere Stufen, jedes schadenfreie Jahr zu einer Besserstufung. Für Flotten weichen Versicherer davon regelmäßig ab und tarifieren über den Schadenverlauf des gesamten Fuhrparks. Wer in Österreich von Einzelpolicen auf einen Flottenvertrag wechselt, sollte deshalb ausdrücklich klären, was mit den bereits erreichten Bonus-Stufen geschieht — und ob eine spätere Rückkehr zu Einzelverträgen darauf wieder aufsetzen kann.
Fazit
Die Absicherung eines Fuhrparks lässt sich nicht am Verhandlungstisch allein optimieren. Deckungsumfang und Selbstbehalt sind Stellschrauben, die man einmal jährlich prüfen sollte — die eigentliche Wirkung entfaltet aber die Schadenquote, und die entsteht im Alltag. Wer jeden Schaden vollständig dokumentiert, Kleinschäden bewusst zuordnet, Fristen und Fahrerunterweisungen nachweisbar organisiert und die Historie je Fahrzeug jederzeit vorlegen kann, geht in jede Verlängerung mit Argumenten statt mit Hoffnungen. Der nächste Schritt ist unspektakulär: Ziehen Sie die Schäden der letzten Jahre je Fahrzeug zusammen und rechnen Sie durch, wie viele davon unter einem höheren Selbstbehalt gelegen hätten.
Häufige Fragen
Ab wie vielen Fahrzeugen lohnt sich ein Flottenvertrag?
Eine feste Grenze gibt es nicht, jeder Versicherer setzt die Schwelle selbst an. Der Wechsel lohnt sich vor allem dann, wenn die Verwaltung vieler Einzelpolicen mit unterschiedlichen Laufzeiten und Bedingungen aufwendig wird. Der Flottenvertrag bringt einheitliche Bedingungen und Deckungssummen für alle Fahrzeuge und bewertet den Schadenverlauf des gesamten Fuhrparks statt jedes Fahrzeugs einzeln.
Was ist die Schadenquote in der Flottenversicherung?
Die Schadenquote setzt den Schadenaufwand ins Verhältnis zur gezahlten Prämie, betrachtet über einen vertraglich vereinbarten Zeitraum von meist mehreren Jahren. Sie ersetzt im Flottenvertrag in der Regel die klassische Schadenfreiheitsklasse. Liegt die Quote über dem vereinbarten Korridor, steigt der Beitragssatz nach einer festgelegten Staffel; liegt sie darunter, sinkt er entsprechend.
Lohnt sich ein höherer Selbstbehalt im Fuhrpark?
Das lässt sich mit den eigenen Zahlen ausrechnen: Summieren Sie den Aufwand aller Kaskoschäden der letzten Jahre, die unterhalb des geplanten Selbstbehalts gelegen hätten, und vergleichen Sie ihn mit der Prämienersparnis über alle Fahrzeuge. Ein höherer Selbstbehalt passt vor allem zu homogenen Flotten mit gut prognostizierbarem Schadenverlauf und muss zur Liquidität des Unternehmens passen.
Muss jeder Schaden der Versicherung gemeldet werden?
Bei Haftpflichtschäden führt an der Meldung praktisch kein Weg vorbei, weil der Geschädigte einen direkten Anspruch gegen den Versicherer hat und eine Anzeigepflicht besteht. Bei Kaskoschäden am eigenen Fahrzeug ist die Eigenregulierung dagegen zulässig und sinnvoll, wenn der Schaden den Selbstbehalt nur knapp übersteigt. Die Entscheidung sollte vor der Meldung fallen und dokumentiert werden.
Wofür braucht man eine GAP-Deckung beim Leasingfahrzeug?
Bei Totalschaden oder Diebstahl ersetzt die Vollkasko den Wiederbeschaffungswert des Fahrzeugs. Dieser Wert liegt häufig unter der offenen Forderung des Leasinggebers, sodass eine Differenz zulasten des Unternehmens bleibt. Die GAP-Deckung, auch Differenzkasko genannt, schließt genau diese Lücke. Manche Leasingverträge enthalten sie bereits, deshalb sollte man vor dem Abschluss prüfen, ob sie doppelt eingekauft würde.
Weiterlesen
Werkzeuge & Definitionen zum Thema
Titelbild: Boost Media-Marketing via Pexels